par Tott up | Oct 29, 2026 | Autobus, Autocar, Entreprise, Les dossiers
Les résultats de la dernière enquête de l’Observatoire des métiers Tott up confirment une tendance déjà observée depuis plusieurs années : sur environ 400 conducteurs professionnels interrogés, 70% déclarent préférer la polyvalence et la rotation régulière des lignes à une affectation fixe. Cette donnée de terrain offre un éclairage sur les stratégies d’organisation des réseaux de transport urbains et interurbains.
L’enquête menée a l’été 2026 par l’Observatoire Tott up auprès d’un échantillon de 400 conducteurs de bus et autocars révèle en effet une appétence marquée pour la diversité des parcours. Selon cette étude, 70% des répondants privilégient la polyvalence des affectations plutôt qu’un service figé sur une seule ligne, contre 23% qui préfèrent rester sur une ligne unique et 8% sans préférence marquée.
Pour la majorité des chauffeurs interrogés, changer régulièrement d’itinéraire constitue un moyen efficace de rompre la routine quotidienne, de maintenir une vigilance accrue et de réduire la fatigue mentale tout en faisant passer les journées plus vite. Comme le souligne un conducteur : « Pour rester bien attentif et toujours en alerte, j’ai besoin de changer de parcours ». Loin d’être perçue comme un facteur d’insatisfaction, une polyvalence bien structurée apparaît ainsi comme un levier d’engagement pour les équipes de conduite.
Les avantages de la polyvalence pour les exploitants
Du côté des opérateurs de transport, la polyvalence offre une souplesse opérationnelle déterminante pour faire face aux aléas quotidiens (absences imprévues, déviations ou pics de fréquentation). Sur le plan financier et organisationnel, l’interlignage et l’optimisation des roulements permettent de réduire les temps de pause improductifs ainsi que les kilomètres à vide. Les études sectorielles et universitaires confirment ces gains d’efficience. Par exemple, une étude menée par Zhao C. (2025) sur le métro de Pékin montre qu’un passage de 1 à 3 lignes par agent permet une réduction de 4,73% des besoins en personnel de conduite (soit une baisse de 13 ETP sur un effectif de départ de 275). Plusieurs travaux vont dans le sens de ces conclusions, dont les études du Tecnológico de Monterrey (2018) sur un réseau urbain de bus et qui font état d’une baisse de 3,5% des besoins en effectifs (soit 6 emplois représentant environ 200 000€ d’économies annuelles récurrentes).
Les limites et points d’attention
Malgré l’adhésion globale constatée, la mise en œuvre de la polyvalence implique d’identifier clairement plusieurs points de vigilance. Les 23% de conducteurs préférant une ligne fixe mettent en avant des arguments forts : préserver l’équilibre de vie avec des horaires plus réguliers, faciliter les arrangements entre collègues, bâtir une relation privilégiée avec les usagers et éviter le stress lié aux déviations imprévues ou aux coupures entre deux services.
Le second frein réside dans l’anxiété liée à la méconnaissance fine de certains itinéraires complexes, créant le risque de se tromper de parcours ou de manquer un arrêt. Enfin, les méthodes traditionnelles de reconnaissance de lignes, fondées sur des formations en doublon physique, s’avèrent coûteuses et chronophages pour les entreprises tout en restant parfois insuffisantes pour garantir une parfaite maîtrise sur le long terme.
Mise en œuvre de la polyvalence, y compris en interurbain
Sur le terrain, certaines exploitations sont parvenues à mettre en place une polyvalence totale. C’est le cas notamment dans des réseaux interurbains d’envergure, où des opérateurs gérant plusieurs centaines de lignes parviennent à ce que chaque conducteur soit affecté à près d’une centaine d’itinéraires différents. La réussite de ce modèle repose sur une évolution des outils de soutien à la conduite : plutôt que d’imposer un apprentissage par cœur de l’ensemble du réseau, les réseaux s’appuient sur des solutions d’assistance numérique embarquées. L’intégration d’outils de repérage avant le service et de guidage assisté en conduite permet d’assurer la sécurité des trajets, de réduire les durées de formation en binôme et de garantir la sérénité des conducteurs lors de leurs prises de poste.
par IDTechEx | Oct 29, 2026 | Autobus, Autocar, Entreprise, Equipement, Les dossiers, Réseau
Le secteur mondial de l’hydrogène vert est en pleine expansion, la Chine s’imposant comme le principal moteur du déploiement de projets et de la fabrication d’électrolyseurs. Selon le rapport d’IDTechEx intitulé « Production d’hydrogène vert et marché des électrolyseurs 2027-2037 » , la Chine dispose du plus important portefeuille de projets d’hydrogène vert au monde, grâce à un soutien politique accru, à d’abondantes ressources en énergies renouvelables et à une chaîne d’approvisionnement nationale hautement intégrée.
L’introduction du 15e plan quinquennal renforce encore l’importance stratégique de l’hydrogène dans le pays, positionnant ce secteur comme une industrie d’avenir essentielle et un élément clé de la transition énergétique chinoise. Cet article analyse la position de leader de la Chine dans le domaine de l’hydrogène vert, sa stratégie nationale en la matière et ses implications pour la concurrence mondiale sur le marché des électrolyseurs.
Position de leader de la Chine dans le domaine de
l’hydrogène vert et stratégie nationale de l’hydrogène
La Chine est le premier producteur et consommateur mondial d’hydrogène, assurant plus d’un quart de la production mondiale. Le pays est également devenu un chef de file mondial du déploiement de l’hydrogène vert, avec une capacité engagée d’environ 19 GW, soit près de 55 % des capacités mondiales déjà engagées. Ce leadership s’étend à la fabrication d’électrolyseurs : les fournisseurs chinois représenteront au moins 60% de la capacité de production mondiale en 2026, grâce à d’importantes capacités de production et à une chaîne d’approvisionnement nationale hautement intégrée.
L’hydrogène est devenu une priorité stratégique dans le cadre des plans de transition énergétique à long terme de la Chine. Le 15e plan quinquennal (2026-2030), publié en mars 2026, identifie l’hydrogène comme une industrie d’avenir essentielle et souligne son rôle potentiel de moteur de croissance économique. La stratégie chinoise en matière d’hydrogène s’articule autour du modèle « 1+N+X », qui vise à développer la demande d’hydrogène à travers de multiples applications. Cette stratégie s’appuie sur les transports à pile à combustible comme tremplin pour la construction d’infrastructures dédiées à l’hydrogène, tout en s’orientant vers des applications industrielles à grande échelle telles que l’ammoniac vert , le méthanol vert, la sidérurgie à base d’hydrogène et la substitution des matières premières chimiques . Elle encourage également les applications émergentes, notamment le transport maritime, aérien et ferroviaire.
Le dernier rapport d’IDTechEx, intitulé « Production d’hydrogène vert et marché des électrolyseurs 2027-2037 : technologies, acteurs, prévisions », fournit une analyse complète de la stratégie chinoise en matière d’hydrogène, de sa position sur le marché mondial des électrolyseurs et de l’évolution du paysage concurrentiel.
La Chine privilégie l’hydrogène vert pour une croissance à long terme
Alors que des régions comme l’Europe et l’Amérique du Nord se sont largement concentrées sur l’hydrogène bleu comme solution à court terme pour l’approvisionnement en hydrogène bas carbone, la Chine adopte une approche différente en exploitant l’hydrogène issu de sous-produits industriels existants tout en accélérant la transition à long terme vers l’hydrogène vert. Plus de 60% des investissements chinois dans l’hydrogène ayant atteint ou dépassé le stade de la décision finale d’investissement (FID) sont consacrés à l’hydrogène vert, tandis que l’hydrogène bleu ne représente qu’environ 1%. Cette orientation reflète les atouts structurels de la Chine en matière de production d’hydrogène vert, notamment l’abondance d’énergies renouvelables à bas coût, une base de production d’électrolyseurs en pleine expansion et une chaîne de valeur nationale hautement intégrée. Ces facteurs permettent à la Chine de déployer l’hydrogène vert à grande échelle tout en répondant à la demande d’industries telles que la chimie, la sidérurgie à base d’hydrogène et les carburants de synthèse .
L’avantage concurrentiel de la Chine en matière de fabrication d’électrolyseurs redéfinit la dynamique du marché mondial
Les fabricants chinois d’électrolyseurs ont réalisé d’importants gains de compétitivité, certains composants et systèmes étant jusqu’à dix fois moins chers que leurs équivalents internationaux. Cette situation ouvre la voie à une accélération du déploiement de l’hydrogène vert, mais soulève également des inquiétudes quant à une possible perturbation du marché pour les fournisseurs non chinois. Cependant, IDTechEx n’anticipe pas que la Chine reproduise sa domination du photovoltaïque sur le marché des électrolyseurs.
Contrairement aux modules photovoltaïques, les électrolyseurs sont des systèmes hautement intégrés qui nécessitent la coordination des flux d’électricité, d’eau et de gaz, ainsi que des autres composants de l’installation. De ce fait, la compétitivité des coûts dépend non seulement de l’échelle de production, mais aussi des compétences en ingénierie et de l’intégration du système. Par ailleurs, les projets d’hydrogène vert reposent fortement sur des services EPC (ingénierie, approvisionnement et construction), des autorisations et le développement des infrastructures réalisés localement. Si les équipements chinois peuvent réduire les coûts d’investissement initiaux, la rentabilité globale du projet dépend également des capacités d’exécution locales et des conditions du projet. Enfin, la montée du protectionnisme commercial fragmente davantage le marché mondial. Des politiques telles que les exigences relatives aux entités étrangères préoccupantes (FEOC) aux États-Unis et les restrictions imposées à l’approvisionnement en électrolyseurs chinois dans le cadre des mécanismes européens de soutien à l’hydrogène encouragent le développement de chaînes d’approvisionnement régionales.
De manière générale, les fabricants chinois devraient jouer un rôle crucial dans la réduction des coûts des électrolyseurs et l’accélération du déploiement mondial de l’hydrogène vert. Cependant, IDTechEx prévoit que le marché des électrolyseurs restera un marché mondial diversifié, offrant des opportunités aux fournisseurs capables de justifier des coûts initiaux plus élevés par une durée de vie opérationnelle plus longue, une fiabilité accrue et une efficacité système supérieure, permettant ainsi, au final, de réduire le coût actualisé de l’hydrogène (LCOH) sur la durée de vie du projet.
Perspectives : La Chine restera le principal moteur de la croissance de l’hydrogène vert
La Chine devrait devenir un leader mondial du marché de l’hydrogène vert au cours de la prochaine décennie, grâce à un engagement politique fort, à son volume de production et à une demande industrielle croissante. Cependant, il est peu probable qu’un seul pays domine le marché mondial de l’hydrogène, compte tenu des exigences des projets locaux et des priorités croissantes en matière de sécurité énergétique. À mesure que le secteur évolue vers un déploiement à grande échelle, la compétitivité dépendra de plus en plus non seulement du coût, mais aussi de la fiabilité technologique, de l’intégration des systèmes et de la capacité à fournir des solutions hydrogène complètes.
Le rapport d’IDTechEx, intitulé « Marché de la production d’hydrogène vert et des électrolyseurs 2027-2037 : technologies, acteurs et prévisions », offre un aperçu des objectifs nationaux en matière d’hydrogène, une analyse complète des cadres politiques mondiaux relatifs à l’hydrogène dans les principales régions, notamment l’Europe, le Royaume-Uni et la Chine, ainsi que des chaînes d’approvisionnement et des principaux acteurs du secteur manufacturier.
À propos d’IDTechEx
IDTechEx propose des études indépendantes sur les technologies émergentes et leurs marchés. Depuis 1999, il accompagne ses clients dans la compréhension des nouvelles technologies, de leurs chaînes d’approvisionnement, des exigences du marché, des opportunités et des prévisions.
par UTPF | Oct 22, 2026 | Autobus, Autocar, Entreprise, Les dossiers, Réseau
Utiles pour 89% des jeunes, associés à la stabilité de l’emploi pour 81% et considérés comme ouverts à tous par 82%, les métiers des transports publics urbains et ferroviaires disposent de solides arguments d’attractivité. Pourtant, les jeunes pensent encore peu spontanément à y faire carrière et seuls 18% estiment bien connaître les métiers du secteur.
Un résultat de l’étude réalisée par Norstat pour l’UTPF illustre tout leur potentiel : après une présentation plus détaillée des professions, la part des jeunes envisageant le secteur passe de 16 à 28%. À l’heure où le secteur ambitionne de recruter 100 000 nouveaux professionnels d’ici 2030, cette étude identifie plusieurs leviers pour mieux transformer ces atouts en projection professionnelle : information, transparence sur les rémunérations, immersions, rencontres avec les professionnels et perspectives d’évolution.
L’étude quantitative a été réalisée par Norstat pour l’UTPF, du 16 au 20 mars 2026, auprès de 2 000 répondants (parents d’enfants de 12 à 18 ans et leur enfant), représentatifs en termes de sexe, âge, région et CSP. Enquête en ligne (CAWI), 34 questions, 15 minutes en moyenne.
Les chiffres clés :
- Un décalage de perception : les transports publics urbains et ferroviaires arrivent derniers parmi les 12 secteurs testés dans les envies de carrière des jeunes (12-13%), malgré de très bons scores d’image (89% utile à la société, 82% inclusif, 81% stable).
- Mieux connaître les métiers favorise la projection : une fois les métiers du secteur détaillés, la part de jeunes qui envisagent une carrière dans les transports bondit de 16% à 28% (+12 points).
- Un fort effet d’exposition : 22% des jeunes qui utilisent les transports tous les jours ou presque envisagent une carrière dans le secteur, contre seulement 2% de ceux qui ne les utilisent jamais. L’exposition quotidienne au secteur semble ainsi favoriser la projection professionnelle : les jeunes usagers réguliers sont nettement plus nombreux à envisager une carrière dans les transports.
- Une méconnaissance sélective : les métiers « visibles » (conducteur, contrôleur, agent d’accueil) sont connus par 85 à 93% des jeunes, contre seulement 47 à 62% pour les métiers techniques, d’ingénierie, de régulation et d’encadrement.
- La famille, prescripteur clé : première source d’information des jeunes sur leur orientation, la catégorie socioprofessionnelle des parents influence fortement l’image que les enfants se font du secteur.
- Un enjeu de mixité : 82% des jeunes considèrent que le secteur est ouvert à tous, pourtant les filles connaissent moins bien ses métiers et se projettent moins favorablement sur certaines dimensions. Les jeunes filles sont en effet plus réservées sur l’intérêt ou la confiance à exercer certains métiers. Les femmes représentent aujourd’hui seulement 20% des professionnels du secteur.
Un secteur qui coche les cases… sans être envisagé
Seuls 12% des jeunes envisagent une carrière dans les transports publics urbains et 13% dans le ferroviaire : en termes de projection, le secteur arrive derrière le numérique (43%), l’hôtellerie-restauration (22%) ou encore le bâtiment (19%). Pourtant, interrogé seul sur sa propre image, le secteur obtient de très bons scores : 89% des jeunes le jugent utile à la société, 82% le trouvent ouvert à tous, 81% jugent l’emploi stable et 76% citent des avantages sociaux intéressants.
Un résultat est particulièrement révélateur : avant la présentation détaillée des métiers, 16% des jeunes envisagent le secteur. Après avoir découvert davantage la diversité des professions qui le composent, ils sont 28%, soit une progression de 12 points. Un résultat qui montre tout le potentiel d’un secteur dont les métiers gagnent à être mieux connus et incarnés.
Parmi les leviers cités par les jeunes eux-mêmes : mieux connaître les salaires et leurs évolutions (40%), faire un stage ou une immersion (36%), bénéficier d’une meilleure information sur les métiers (33%), voir des témoignages de jeunes professionnels (24%).
L’étude révèle aussi un puissant effet d’exposition : les jeunes usagers quotidiens des transports publics envisagent onze fois plus une carrière dans le secteur que ceux qui ne les utilisent jamais (22% contre 2%). Le phénomène est renforcé en zone urbaine dense (comme en agglomération parisienne par exemple) où l’usage régulier est le plus répandu. La familiarité avec les transports joue également dans les représentations : les usagers quasi quotidiens ont une meilleure image du secteur, tandis que les jeunes qui y sont moins exposés le connaissent et l’envisagent moins.
« Cette étude montre que notre secteur dispose de nombreux atouts qui répondent aux attentes des jeunes, mais qu’ils sont encore insuffisamment associés à la réalité de nos métiers. Lorsque les jeunes découvrent davantage leur diversité, ils se projettent davantage. Notre responsabilité collective est donc de donner à voir, de créer la rencontre et de permettre l’expérience concrète des métiers », explique Géraldine Adam, Directrice Attractivité, Emploi et Formation de l’UTPF.
Mieux connaître les métiers pour mieux s’y projeter
L’étude identifie une méconnaissance sélective : les métiers « visibles » comme conducteur, contrôleur ou agent d’accueil sont connus par 85 à 93% des jeunes, quand les métiers techniques, d’ingénierie, de régulation ou du numérique tombent à 47-62% de notoriété. Seuls 18 % des jeunes déclarent avoir une bonne connaissance des métiers du secteur, contre 50% qui la jugent faible.
Autre enseignement : le salaire, critère le plus déterminant pour les jeunes dans le choix d’un métier, est perçu comme un point faible du secteur, tout comme l’intérêt du domaine, les conditions de travail et l’équilibre vie professionnelle/ vie personnelle.
L’exposition directe aux transports (usage régulier, profils urbains et franciliens plus favorables) joue un rôle dans l’image que se font les jeunes du secteur, tout comme la famille, qui reste d’ailleurs la première source d’information pour les choix d’orientation. En effet, la catégorie socioprofessionnelle des parents ou de la famille influence notamment la perception des enfants, à travers des témoignages et la constitution de modèles.
« Nos métiers sont stables, non délocalisables et présents partout en France : Transdev a recruté 9 000 personnes en France l’année dernière. Mais il faut encore mieux faire connaître nos métiers et toute leur diversité : de la conduite à la maintenance, ils ont une véritable utilité sociale et offrent de vraies perspectives d’évolution. La majorité de nos encadrants a démarré comme conducteur ou technicien », constate Caroline Gonin, Directrice des ressources humaines et RSE du groupe Transdev
Le programme TRANSFORMEURS : une mobilisation collective pour l’attractivité du secteur
Les enseignements de cette étude confortent la pertinence des actions déployées par le programme TRANSFORMEURS et les adhérents de l’UTPF, avec 90 actions menées sur l’ensemble du territoire français pour attirer, recruter, former et fidéliser au sein des secteurs urbains, interurbains et ferroviaires :
- Faire connaître dès le collège, avec la signature d’une convention avec l’Éducation nationale, la diffusion de fiches actions auprès des enseignants et parents d’élèves et la création d’outils et de supports pédagogiques dès la classe de 5e, moment où se construisent les représentations et choix d’orientation.
- Faire rencontrer grâce à des événements itinérants comme le Mobilités Tour, proposant des témoignages de professionnels et des sessions de recrutement à l’échelle locale. Quatre journées ont déjà été organisées pour le grand public, les jeunes et les demandeurs d’emploi à Montpellier, Toulouse, Perpignan et Tarbes. Un partenariat avec l’association ViensVoirMonTaf facilite les rencontres avec des professionnels et des immersions en stage dès le collège.
- Donner des perspectives avec la construction de parcours de formation et d’évolution professionnelle et le lancement de nouvelles formations professionnalisantes adaptées aux besoins du secteur (Bac+5 « Manager des Opérations et de la Performance en Transport de Voyageurs » à l’ ISTELI, Bac +1 spécialisé dans la maintenance des systèmes en autobus et autocar (MS2A) au Lycée Saint-Exupéry de Limoges, etc.)
« Au-delà d’une étude de perception, il s’agit d’une démarche de connaissance pour mieux orienter les actions du programme TRANSFORMEURS concernant les attentes des jeunes et la manière dont ils construisent leurs choix d’orientation », conclut Géraldine Adam, Directrice Attractivité, Emploi et Formation de l’UTPF.
par Pierre Cossard | Juil 3, 2026 | Autobus, Autocar, Entreprise, Equipement, Les dossiers, Réseau
Réuni le jeudi 2 juillet 2026, l’Office parlementaire d’évaluation des choix scientifiques et technologiques (OPECST), composé de 18 députés et 18 sénateurs, a adopté le rapport sur la décarbonation des transports terrestres présenté par Jean-Luc Fugit et Pierre Médevielle, réalisé en application de l’article 73 de la loi d’orientation des mobilités (LOM).
Le rapport dresse un état des lieux des politiques engagées en faveur de la réduction des émissions de gaz à effet de serre dans l’ensemble des transports terrestres et évalue les principaux leviers susceptibles d’accélérer la transition.
En préambule, l’OPECST considère que « la décarbonation des transports ne peut reposer sur une technologie unique : elle nécessite de combiner les solutions les mieux adaptées aux différents usages ».
Réussir la transition demande aussi d’établir un cadre réglementaire stable, de réaliser des investissements soutenus dans les infrastructures et d’accompagner les ménages et les entreprises afin de garantir l’acceptabilité de la transition.
Le rapport est assorti de 26 recommandations qui visent à renforcer la cohérence et l’efficacité des politiques publiques. « L’enjeu est d’apporter une plus grande visibilité aux ménages, aux collectivités territoriales et aux acteurs économiques, en conciliant ambition climatique, innovation technologique, souveraineté industrielle, compétitivité des filières et équité territoriale et sociale ».
L’article 73 de la loi d’orientation des mobilités prévoit que le rapport d’évaluation de l’Office donne lieu à un débat en séance publique à l’Assemblée nationale et au Sénat.
Les bus et les cars : un segment en avance
Dans son chapitre consacré au segment des autocars et autobus, le rapport constate de prime abord que le transport collectif routier est aujourd’hui l’un des segments les plus avancés dans la décarbonation des transports terrestres.
Le parc français compte environ 100 000 véhicules, dont près des deux tiers sont des autocars et un tiers des autobus. Cette répartition explique que les dynamiques de transition diffèrent selon les usages : l’électrification progresse rapidement sur le segment des bus urbains, tandis que celle des autocars demeure plus limitée, en raison d’une offre industrielle encore insuffisamment développée pour certains services interurbains et scolaires. Les principaux opérateurs ont engagé d’importants programmes de renouvellement de leurs flottes.
La RATP, notamment, a lancé un vaste programme de conversion de ses centres de bus vers des motorisations électriques ou fonctionnant au bioGNV Plus largement, les auditions ont montré que les motorisations électriques et les carburants alternatifs occupent désormais une place croissante dans les stratégies de décarbonation des autorités organisatrices et des exploitants de transport public.
Le report modal : un levier majeur de réduction des émissions
Le rapport s’attache ensuite à mettre en lumière tous les avantages que représenterait une action majeure en faveur du report modal.
Au-delà de la décarbonation des véhicules eux-mêmes, les bus et les cars contribuent à la réduction des émissions de gaz à effet de serre en favorisant le report modal depuis la voiture individuelle. Leur performance environnementale dépend ainsi non seulement des motorisations utilisées, mais également de leur niveau de fréquentation.
En effet, un autocar devient plus performant qu’une voiture particulière dès lors qu’il transporte environ six passagers − huit pour un autobus. L’amélioration du taux de remplissage, l’adaptation de l’offre aux besoins des territoires et le développement des transports collectifs sont ainsi des leviers complémentaires à l’électrification des flottes.
Malgré les progrès réalisés, plusieurs obstacles continuent de ralentir la transition. Le premier réside dans le niveau élevé des investissements nécessaires au renouvellement des flottes et à l’adaptation des dépôts. Si le coût total de possession des autobus électriques tend à devenir compétitif pour certains usages, le coût d’acquisition des véhicules et des infrastructures demeure sensiblement supérieur à celui des solutions conventionnelles, ce qui constitue un frein pour les autorités organisatrices de la mobilité et les exploitants.
Les acteurs auditionnés ont également attiré l’attention sur plusieurs difficultés d’ordre réglementaire et technique. Ils ont notamment évoqué les contraintes liées au raccordement électrique des dépôts, aux procédures applicables aux installations classées pour la protection de l’environnement (ICPE), à l’homologation des véhicules rétrofités ainsi qu’à la visibilité des règles européennes applicables aux différentes motorisations bas-carbone, en particulier au bioGNV.
Le rétrofit : un levier complémentaire pour accélérer la décarbonation des flottes
Au-delà du renouvellement des véhicules, le rétrofit électrique apparaît comme une solution susceptible d’accélérer la décarbonation des flottes de bus et de cars, tout en prolongeant la durée de vie de véhicules encore en bon état. Le rétrofit consiste à remplacer la chaîne de traction thermique par une motorisation électrique, sans modifier la structure du véhicule.
Elle présente un intérêt particulier pour les autocars et les autobus, dont la durée de vie peut atteindre plusieurs centaines de milliers de kilomètres et dont les caractéristiques d’exploitation se prêtent à une conversion en cours de vie. Le rétrofit permet de réduire sensiblement le coût d’investissement par rapport à l’acquisition d’un véhicule électrique neuf, tout en limitant les émissions associées à la fabrication d’un nouveau véhicule grâce au réemploi du châssis et d’une partie des équipements existants.
Cette approche s’inscrit ainsi dans une logique d’économie circulaire, en prolongeant la durée d’utilisation de véhicules conçus pour parcourir entre 800 000 et un million de kilomètres. Comme l’ont souligné les intervenants de la société Retrofleet lors de leur audition, cette solution est aujourd’hui principalement développée sur le segment des autocars scolaires et interurbains, pour lesquels les besoins en autonomie restent compatibles avec les technologies actuelles.
Les échanges ont mis en évidence plusieurs conditions nécessaires au développement de cette filière. Les procédures d’homologation, bien que désormais opérationnelles en France, demeurent hétérogènes au niveau européen. Par ailleurs, certains cadres réglementaires ou contractuels, notamment les critères d’âge des véhicules retenus dans les marchés publics de transport, ne prennent pas toujours en compte la prolongation de leur durée de vie résultant du rétrofit.
Les interlocuteurs de Mobilians ont également relevé une difficulté liée aux règles applicables à la taxe annuelle incitative (TAI) sur le verdissement des flottes. Les véhicules rétrofités ont par nature déjà plusieurs années d’ancienneté. Or, seuls les véhicules neufs ou récents sont pris en compte dans le cadre de la TAI, ce qui conduit, dans la plupart des cas, à exclure les véhicules rétrofités du dispositif.
Ceci est susceptible de limiter l’intérêt économique du rétrofit pour les entreprises soumises aux obligations de verdissement de leurs flottes, alors même que cette technologie contribue à la réduction des émissions de gaz à effet de serre tout en prolongeant la durée de vie des véhicules existants. Les rapporteurs considèrent qu’une réflexion pourrait être engagée afin d’examiner les conditions dans lesquelles les véhicules rétrofités pourraient être mieux pris en compte dans les dispositifs de verdissement des flottes, dans le respect des objectifs environnementaux poursuivis.
Les rapporteurs considèrent que le développement du rétrofit suppose de disposer d’un cadre de financement stable et adapté aux caractéristiques de cette filière. Si les certificats d’économies d’énergie contribuent d’ores et déjà au financement de certaines opérations de conversion, plusieurs acteurs auditionnés ont souligné que le niveau et la pérennité de ces aides demeurent déterminants pour assurer la compétitivité économique du rétrofit face à l’acquisition de véhicules neufs à faibles émissions.
Dans cette perspective, un renforcement du soutien apporté par les CEE permettrait d’accélérer la conversion des véhicules thermiques encore en état d’exploitation, tout en favorisant une réduction des émissions de gaz à effet de serre fondée sur le réemploi des véhicules existants et une meilleure maîtrise des coûts d’investissement pour les exploitants.
Dans cette perspective, l’OPECST recommande de conforter et pérenniser le financement des opérations de rétrofit par les certificats d’économies d’énergie, afin d’accélérer la conversion des véhicules thermiques vers des motorisations à faibles émissions.
Au-delà des mécanismes de financement, le développement du rétrofit dépend également de la façon dont il peut être pris en compte dans les procédures de passation des marchés publics de transport collectif.
Les auditions ont mis en évidence que les critères retenus par les autorités organisatrices de la mobilité (AOM), notamment ceux relatifs à l’âge des véhicules ou à leur durée maximale d’exploitation, ne prennent pas toujours en compte les effets de la conversion sur leur durée de vie et leurs performances environnementales.
Dans ces conditions, les solutions de rétrofit peuvent se trouver défavorisées par rapport à l’acquisition de véhicules neufs, alors même qu’elles répondent aux objectifs de décarbonation des flottes. Un cadre de bonnes pratiques à destination des AOM permettrait de mieux prendre en compte les spécificités du rétrofit dans les marchés publics, tout en garantissant une évaluation objective des différentes solutions au regard de leurs performances environnementales, économiques et de leur cycle de vie.
L’OPECST recommande finalement d’élaborer, en concertation avec les autorités organisatrices de la mobilité et les acteurs de la filière, un cadre de bonnes pratiques destiné à faciliter l’intégration du rétrofit dans les marchés publics de transport collectif.
par La rédaction | Mai 26, 2026 | Autobus, Autocar, Entreprise, Les dossiers
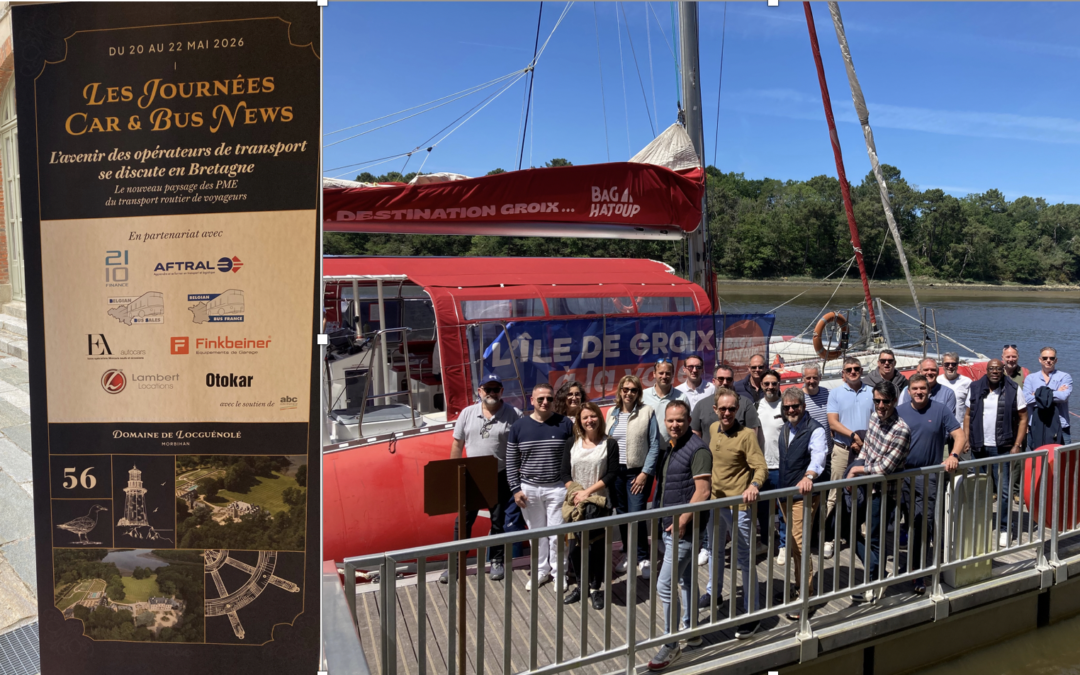
Durant deux jours, quinze autocaristes ont été invités dans le Morbihan par les équipes de Car & Bus News et ses partenaires pour échanger sur l’avenir de leur profession. Claude Cibille, dirigeant d’ECM Mobilité, a animé les débats de ces Journées Car & Bus News.
Intervenant dans le métier depuis une trentaine d’années à la fois dans l’urbain et dans l’interurbain, Claude Cibille constate que les transporteurs sont confrontés aux exigences de plus en plus fortes des autorités organisatrices de la mobilité (AOM), à un contexte législatif qui évolue (ex : loi LOM, transition énergétique…) et aux pressions des clients-voyageurs via les réseaux sociaux.
Ces exigences s’inscrivent dans un contexte de difficultés de financement des collectivités alors que la transition énergétique est en cours. Selon lui, il y a une nécessité de repenser le métier de manière systémique pour que les transporteurs deviennent des opérateurs de mobilités. Un travail de réinvention qui implique de modifier le positionnement stratégique, d’adapter les organisations internes et de renforcer la capacité d’anticipation.
« Certaines pratiques développées dans l’urbain doivent servir à améliorer le positionnement des opérateurs interurbains ».
L’intervention de Claude Cibille était structurée en deux temps. Pour comprendre les attentes et les enjeux identifiés par les autocaristes, il a élaboré un questionnaire en douze points auquel les structures présentes, aux profils très variés, ont répondu en amont. Les réponses à cette enquête qualitative ont été partagées et débattues avec les participants. Ils ont ensuite travaillé dans trois ateliers en sous-groupe pour identifier les enjeux pour l’avenir.
Résultats de l’enquête
Parmi les dirigeants ayant répondu à l’enquête, toutes les entreprises ont plus de 100 salariés et ont pour 66% d’entre-elles plus de 20 ans d’existence. Ces entreprises ont en moyenne un chiffre d’affaires constitué à 51% de transport scolaire, 13 % pour les lignes interurbaines et 22,5% de transport occasionnel et touristique.
Au sujet des contrats avec les autorités organisatrices de la mobilité, les dirigeants indiquent que les éléments les plus importants leur semblent être la maîtrise du territoire, le prix et la qualité de service dans un contexte où la régionalisation a éloigné les élus des territoires et où les cabinets d’assistance à maîtrise d’ouvrage (AMO) ont pris une place de plus en plus importante dans les processus d’appels d’offres pour les délégations de service public (DSP) régionales. Pour les appels d’offres qui émanent des autres collectivités, le constat est plus nuancé.
Le prix est jugé à 64% comme étant le critère ayant conduit au choix du transporteur.
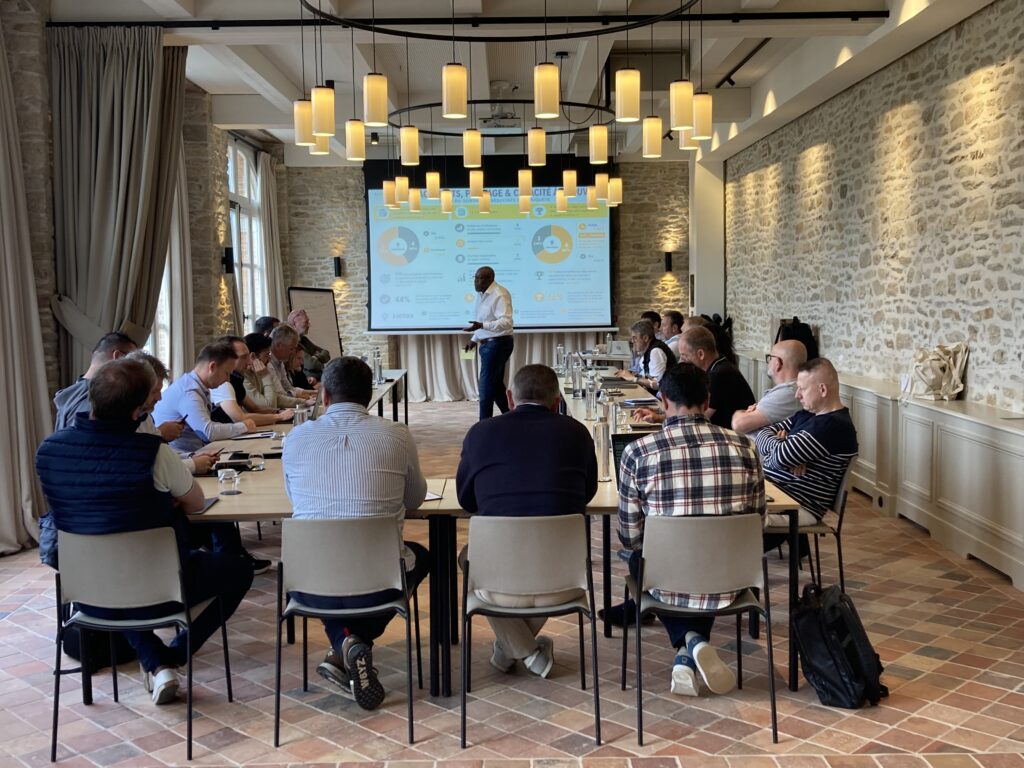
Claude Cibille, en pleine analyse des résultats de l’enquête menée auprès des invités des Journées Car & Bus News 2026.
Les transporteurs sont aussi soucieux de l’importance grandissante des pénalités prévues dans les contrats. Celles-ci augmentent le risque avec parfois des pénalités contre-productives notamment en cas de retard sur un service scolaire par rapport à sa non exécution.
Enfin, les dirigeants regrettent que les procédures d’appel d’offres ne prennent pas en compte le bilan du titulaire sortant.
Parmi les points forts auto-évalués, les entreprises mettent en avant, à part quasi-égales, leur ancrage local, leur expertise (maîtrise opérationnelle et transition énergétique) et leurs engagements dans le développement durable ainsi que leur qualité de service et leur performance. Claude Cibille indique que les normes et certifications (ISO, NF…) peuvent contribuer à prouver les engagements tout comme les engagements RSE.
Plusieurs transporteurs soulignent que les AOM ont des exigences de transparence qui se traduisent parfois par l’obligation de créer des sociétés dédiées et de fournir l’accès aux outils métier. Le modèle organisationnel de l’urbain (ndlr : avec mise à disposition des véhicules et des dépôts), qui s’est étendu à toute la région Île-de-France pourrait s’étendre à d’autres territoires. À noter que le manque de foncier dans certaines régions empêche de créer de nouveaux dépôts, créant de facto un avantage concurrentiel pour le transporteur en place s’il est propriétaire de son dépôt.
Les points sensibles identifiés sont la compétitivité et la capacité d’investissement (pression concurrentielle, charges de structure, poids du social…), le contexte du marché et l’environnement institutionnel (incertitudes et complexité) et la structuration et les ressources internes (difficulté à attirer les talents, manque de services spécialisés).
Concernant l’expérience client et les relations avec l’AOM, la qualité perçue par les voyageurs est estimée à 4,1/5, de même que la qualité des échanges avec l’AOM et l’image globale de l’entreprise auprès des voyageurs et partenaires. La gestion des situations perturbées est auto-évaluée à 4/5.
Au sujet de la digitalisation, 55% des répondants déclarent être en avance sur les objectifs, ce qui est jugé à 66% comme étant un atout pour piloter efficacement l’activité. Les principales pertes de temps identifiées sont notamment la redondance de certaines tâches (double saisie, processus dupliqués…), un manque de structuration (méthodes et outils) ainsi que la gestion de l’humain (coordination, situations chronophages…).
Dans le domaine du management et de la formation, les répondants indiquent que les encadrants et les managers de proximité sont formés au management à 33 % et partiellement à 67 %. Plusieurs transporteurs notent la difficulté d’application des procédures dans les entreprises qui travaillent avec plusieurs AOM qui ont chacune des outils différents.
La formation est jugée comme étant un levier stratégique à 78% ; il existe un plan de formation structuré pour 44% d’entre eux.
Le sujet majeur de la sécurité a été abordé, à la fois pour la conduite et pour les passagers transportés. Les répondants indiquent à 33% que la sécurité est un pilier structuré et piloté ; à 56% que le sujet est maîtrisé, et 11% considèrent traiter le sujet comme étant une contrainte réglementaire.
Concernant le développement et la diversification, 44% des répondants ont engagé une diversification de leurs activités ces dernières années, à 44% également de manière opportuniste.
Sur la thématique de la gouvernance et du pilotage, les entrepreneurs notent leur organisation comme étant claire et formalisée à 67% et disposent à 89% de moments réguliers de pilotage. Ils considèrent que leur organisation leur permet de faire évoluer l’entreprise.
Dans le point « stratégie et avenir », les évolutions du secteur qui préoccupent le plus les dirigeants sont l’impact de l’IA et l’arrivée du véhicule autonome.
Sur les enjeux économiques, les dirigeants s’inquiètent de la concentration des acteurs qui redessinent le paysage concurrentiel, des budgets des collectivités qui induisent une pression accrue sur les prix et de la gestion des énergies (coûts et sécurisation des approvisionnements).
Au sujet des enjeux humains, ils pointent le niveau insuffisant des agents d’exploitation alors que l’humain reste central pour la qualité de service et la performance globale. Claude Cibille s’interroge sur le retard des définitions des postes dans les conventions collectives par rapport aux évolutions du métier.
Parmi les priorités identifiées, les sujets auto-évalués comme étant en retard sont la digitalisation (à 44%), l’expérience client et le management à 33%.
Suite à cet auto-diagnostic, les actions jugées comme étant prioritaires sont diverses, avec notamment la mise en place d’un pilotage avec des indicateurs fiables.
En synthèse, les répondants notent en point de vigilance les procédures peu informatisées et peu formalisées, la hausse des coûts d’exploitation, la pression tarifaire et les capacités d’investissement limitées. En revanche, ils ont pour atout la possibilité de pouvoir proposer des offres compétitives, d’offrir une qualité de service élevée et d’avoir une forte capacité d’adaptation.
Concernant la transition énergétique, les investissements restent lourds et les modèles économiques sont jugés incertains.
Les entreprises répondantes sont peu nombreuses à avoir une stratégie formalisée à 3-5 ans, la gestion est encore très opérationnelle et à court terme.
Trois ateliers pour préparer l’avenir
Les participants ont ensuite travaillé en trois groupes avec chacun une thématique : management et projet d’entreprise, expérience client et AOM et piloter les indicateurs en transport scolaire.
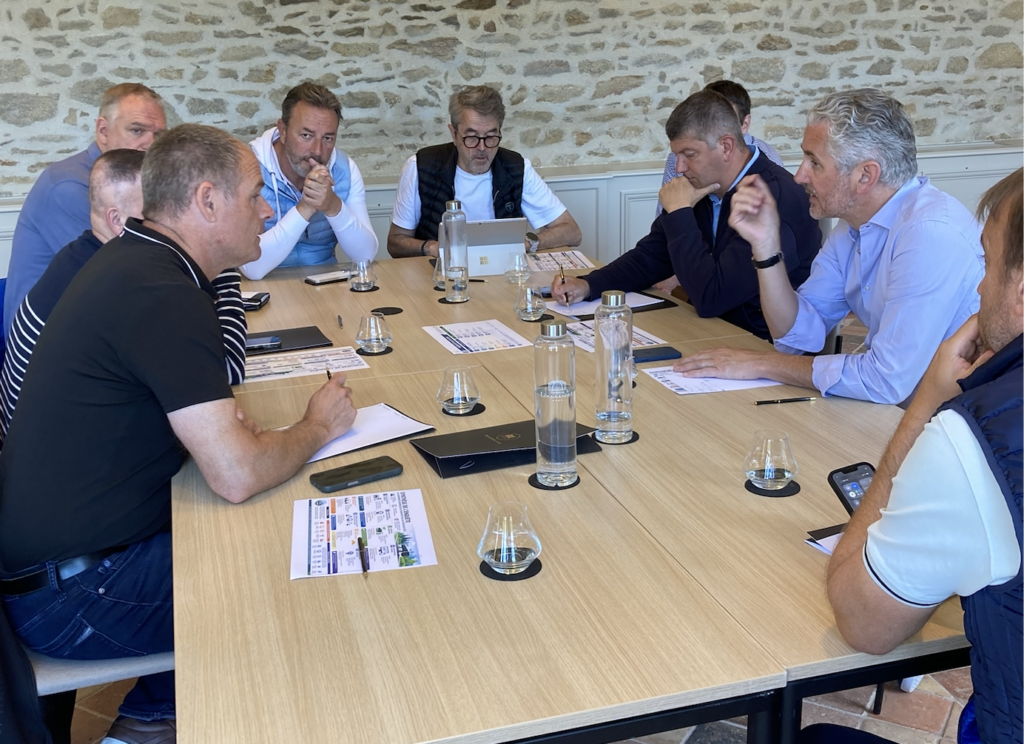
Travaille de groupe sur l’avenir des entreprises du secteur.
Claude Cibille a structuré la méthodologie pour chaque mise en situation en plusieurs temps : constat, objectif, quoi, comment, qui, fréquence. L’objectif était de transformer les idées en actions concrètes, mesurables et partagées pour améliorer durablement la performance de l’entreprise. Les groupes ont défini à la fois des indicateurs et des éléments à communiquer en interne et en externe.
Pour conclure, quatre enjeux ont été retenus : pérenniser l’activité par une stratégie d’alliances, de regroupement ou de cession, utiliser des indicateurs de performance et de résultat jusqu’au niveau opérationnel pour traduire le projet d’entreprise en actions opérationnelles, développer la relation client à la fois avec les AOM et les usagers et enfin avoir des contacts avec les élus.
par Pierre Cossard | Mai 20, 2026 | Autobus, Autocar, Entreprise, Equipement, Les dossiers, Réseau
Car & Bus Expo Ultramarins est un nouveau venu dans le paysage des mobilités. Il s’installe en Guadeloupe les 25 et 26 juin. Histoire d’une idée et d’un objectif à travers la rencontre de Yann Saint-Denis, commissaire général de l’événement.
Car & Bus News : Vous êtes à l’origine organisateur du salon bisannuel Autocar Expo, qui tiendra sa 9e édition en décembre prochain à Lyon. Comment en êtes-vous arrivé à la création de Car & Bus Expo Ultramarins ?
Yann Saint-Denis : Depuis 18 ans maintenant, notre équipe va, tous les deux ans, à la rencontre des acteurs de la mobilité avec leurs problématiques, et plus spécifiquement celles du transport routier de voyageurs. Au fil des éditions d’Autocar Expo, nous avons pu cerner les attentes spécifiques des opérateurs ultramarins qui venaient visiter notre salon en métropole. L’idée de leur dédier un événement du même ordre, mais conçu selon les contraintes spécifiques de ces territoires, a donc progressivement germé. Nous avons travaillé l’idée l’an dernier, analysé les besoins et nos possibilités, et lancé les opérations en décembre 2025, pour aboutir à la première édition de Car & Bus Expo Ultramarins les 25 et 26 juin en Guadeloupe. Un délai très court.
CBN : Pourquoi avoir choisi la Guadeloupe parmi les différents territoires possibles ?
YS-D : La Guadeloupe nous est apparue comme un territoire en pleine restructuration de son offre et de son organisation de la mobilité. Les besoins y apparaissent très importants, notamment au regard de la place encore occupée aujourd’hui par l’automobile dans les déplacements du quotidien, et nous avons estimé qu’un événement comme Car & Bus Expo Ultramarins pouvait contribuer positivement à la mise en relation des opérateurs et des autorités organisatrices de mobilité, qui ont des problématiques à résoudre, avec les industriels, des équipementiers, ou des sociétés de services spécialisées qui eux, ont des solutions adaptées aux réalités de l’île.
CBN : Avez-vous transposé le modèle Autocar Expo directement en Guadeloupe ?
YS-D : Non, nous avons souhaité développer un modèle d’exposition spécifique, plus léger, en plein air, et qui s’apparente presque plus à un gros workshop avec une vingtaine d’exposants, qu’à un salon en bonne et due forme. Je sais que c’est un peu trop à la mode, mais nos maîtres-mots dans cette aventure ont bien été légèreté et agilité. Pour autant, les visiteurs professionnels que nous attendons peuvent y découvrir de nombreux véhicules d’exposition, des modèles qui correspondent aux attentes spécifiques du secteur des transports guadeloupéens, puisque la grande majorité des marques qui comptent dans ces territoires ont répondu présent à notre invitation. Les visiteurs pourront aussi tester certains modèles sur les routes autour du centre des expositions, et participer à plusieurs débats. Le tout dans une ambiance que nous souhaitons conviviale.
CBN : Votre événement aura aussi pour vocation de permettre aux visiteurs de participer à une série de débats, sur quels sujets ?
YS-D : Car & Bus Expo Ultramarins n’est pas seulement une exposition de matériels ou de services, nous voulons aussi contribuer, à notre niveau, à la construction d’une mobilité adaptée aux contraintes de l’île. Dans cette logique, le 25 juin, sont organisés au cœur du salon trois rendez-vous qui réuniront les visiteurs et un parterre de spécialistes. Ils débattront de trois des problématiques rencontrées par les transports de voyageurs guadeloupéens : la transition énergétique ; la formation aux nouveaux métiers du transport ; l’évolution des services, avec l’intégration dans l’offre du TAD et de l’autopartage. Point important, ces réunions sont ouvertes à tous, et nous espérons une forte participation de nos visiteurs.
CBN : Vous avez par ailleurs lancé un nouveau concept pour ce type d’événement, celui d’un Job-Dating. Pouvez-vous nous donner des précisions sur cette idée ?
YS-D : Notre travail permanent aux côtés des opérateurs du transport routier de voyageurs nous a permis d’identifier une vraie problématique de recrutement dans ce secteur. A notre niveau, nous souhaitons donc, à notre niveau, les aider face à cette situation. Le 26 juin, deuxième jour du salon, nous permettrons donc aux entreprises qui ont des besoins de recrutement de présenter tout au long de la matinée, et en parallèle de l’exposition, leurs offres aux éventuels candidats, qui auront accès à Car & Bus Expo Ultramarins. Cette initiative est d’ailleurs totalement gratuite, tant pour les recruteurs, à qui nous mettrons à disposition un espace pour recevoir les candidats, que pour ces derniers. Qu’ils soient recruteurs ou candidats, il leur suffit simplement pour participer de s’inscrire sur notre site afin d’obtenir leurs badges d’accès. C’est une première pour nous, et nous sommes heureux de tester ce concept en Guadeloupe.
CBN : Quelle sera la prochaine étape de Car & Bus Expo Ultramarins ?
YS-D : Aujourd’hui, nous nous concentrons bien entendu sur la réussite de cette première édition guadeloupéenne. Pour autant, le concept de Car & Bus Expo Ultramarins a vocation à une certain itinérance au sein des différents territoires d’outre-mer. Nous réfléchissons donc d’ores et déjà à la prochaine édition, sans pour autant, à la date d’aujourd’hui, avoir arrêté notre choix sur le lieu qui accueillera Car & Bus Expo Ultramarins 2027.